税務・会計の記事一覧
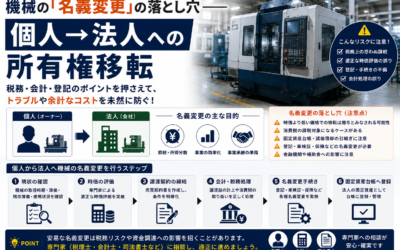
機械の「名義変更」の落とし穴——個人→法人への所有権移転で起きること
「どうせ自分の会社だから、いくらでもいいだろう」——東京都のある経営者が口にした一言です。長年、個人事業として金属加工業を営んできたその方は、法人成りを機に工作機械を新設した法人へ移そうと考えていました。価格はざっくりと帳簿価額に近い低い数字で設定しようとしていたのですが、顧問税理士から電話が入りました。「適正価格で売らないとだめですよ。税務署に指摘されます。きちんと精査してください」と。...
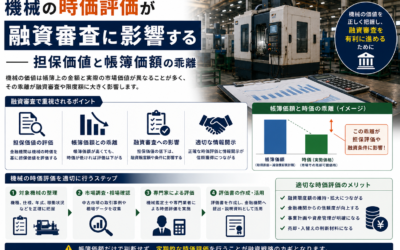
機械の時価評価が融資審査に影響する——担保価値と帳簿価額の乖離
以前、会社の売却を検討されているお客様から問い合わせがありました。 「会社を他社に売りたいんですが、帳簿価格じゃなくて機械の実際の価値を知りたいんです」——そういった内容でした。M&Aの交渉において、固定資産台帳に載っている数字では相手方に納得してもらえない。実際の中古市場でいくらになるのか、根拠のある数字が必要だということでした。...
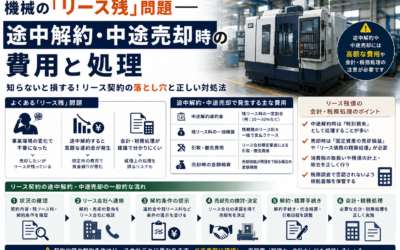
機械の「リース残」問題——途中解約・中途売却時の費用と処理
以前、ある工場から「機械を売りたい」というお問い合わせがありました。 話を進める中で、どうもリース機械のような気がしてきた。「これ、リースじゃないですか?リース会社への確認は取れていますか?」と確認すると、「はい、大丈夫です」と。しかし念のため当社からリース会社に直接問い合わせてみると——「そんな話、一切聞いていません!」と怒り口調で言われました。 その後、工場の社長に電話をかけると、着信拒否されていました。...
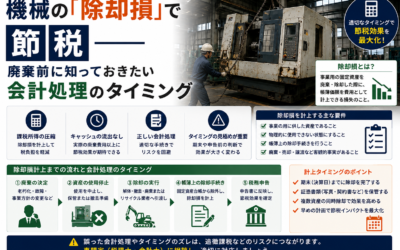
機械の「除却損」で節税——廃棄前に知っておきたい会計処理のタイミング
工場の片隅に、何年も動いていない機械が置きっぱなしになっていませんか。 「廃棄するのにもお金がかかるから、とりあえずそのままに」——そういう判断で放置された機械が、製造業の工場では珍しくありません。当社に寄せられるお問い合わせでも、このパターンは本当によく見かけます。ある日突然、税理士さんから「工場に使っていない機械がいっぱいありますね。決算前に何とかしてもらえませんか」と言われて、慌てて弊社に電話してくる——そんなケースが後を絶ちません。...
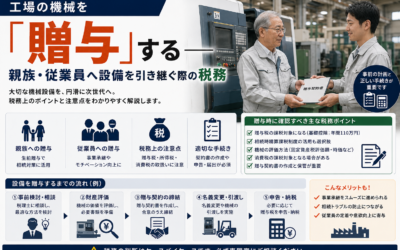
工場の機械を「贈与」する——親族・従業員へ設備を引き継ぐ際の税務
機械の引継ぎをご検討中の方は、まず当社の無料買取査定で時価を把握することから始めてみてください。時価が明確になることで、贈与・売却・現物出資のどの方法が有利かが見えてきます。税理士との相談にも具体的な数字を持ち込めるため、スムーズに方針を決めることができます。 ある日、こんなお電話をいただきました。 「お兄さんの会社が廃業して、工場と土地が私のところに贈与されることになったんです。機械は処分しておいてねって兄に伝えていたんですが、何もしてくれなくて……気がついたら機械まで全部私のものになってしまって」...
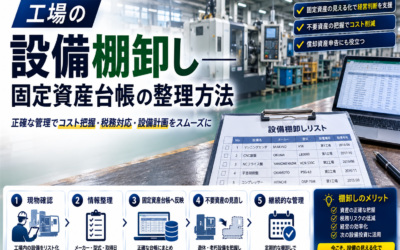
工場の設備棚卸しと固定資産台帳の整理方法
親から工場を引き継いだ娘さんから、こんなお問い合わせがありました。 「古い固定資産台帳はあるんですが、台帳に載っている機械が何台か見当たらないんです。父に聞いたら、知人に譲ったんじゃないかと……」 機械のことは何もわからないまま工場を受け継いだ。台帳には機械の名前が並んでいるが、現物と照合しようにも型式も年式もよくわからない。あるはずの機械がない。どこに行ったかも定かでない——これが中小製造業の事業承継の現実です。...
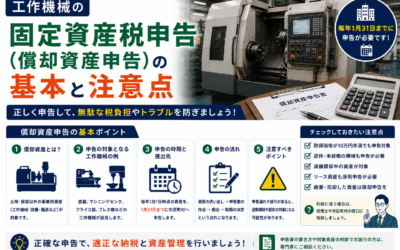
工作機械の固定資産税申告(償却資産申告)の基本と注意点
お父様が亡くなり、工場を引き継いだ息子さんから廃業の整理を依頼されたことがありました。 固定資産台帳を一緒に確認していくと、手元にあるはずの機械が何台か見当たりません。おそらく先代が処分したか、知人に譲ったのでしょう。台帳には残ったまま、申告も続いていた。息子さんはしばらく黙って台帳を眺めてから、ぽつりとこう言いました。 「無駄に払い続けてたんですね……」...
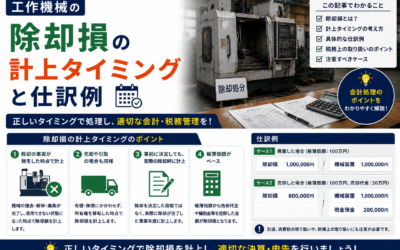
工作機械の除却損の計上タイミングと仕訳例【ケース別解説】
「廃業を決めました。群馬の工場なんですが、今期中に全部整理したいので、来月中に搬出してもらえますか」 こういう問い合わせが来るとき、その背景にあるのはほぼ決まって決算期です。今の会計年度のうちに機械を処分して除却損を計上し、今期の利益を圧縮したい——そのタイムリミットが「来月」だったのです。 除却損は、機械を実際に廃棄・搬出した事業年度にしか計上できません。「来年やればいい」では、今期の節税効果がまるごと消えてしまいます。だから経営者は急ぐのです。...
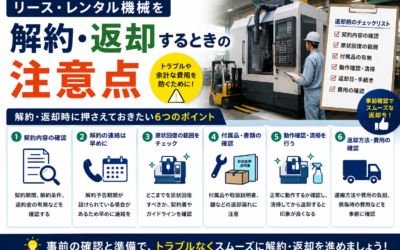
リース・レンタル機械を解約・返却するときの注意点
買取額の合意も取れた。搬出日には支払いも済ませた。あとは機械を積み込むだけ——そう思っていたのに、搬出が始まってから「これはリース機械です」と気づいたとき、その場の空気が一変しました。当社が実際に経験したケースです。エンドユーザーの買い手にはすでに話を通しており、納期も決まっていました。それでも返却しなければならない。謝るしかありませんでした。...
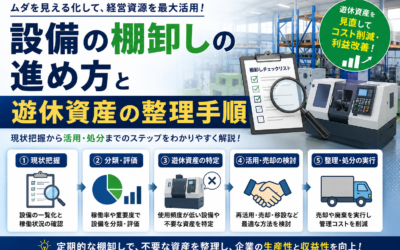
設備の棚卸しをどう進めるか?遊休資産の整理手順と活用法
「これは壊れているので値段はつきません」——そう査定していた機械が、思わぬ高値で売れたことがあります。 モーターが焼き付き、主軸も固着して何年も動いていない一台でした。所有者様も「どうせ1円にもならないだろう」と諦め、固定資産台帳の上でも長らく放置されていたものです。ところが調べてみると、その機種はすでに生産終了しており、同型機を使い続けているユーザーから交換部品としての需要が非常に高いことが分かりました。動かない機械そのものではなく「部品どり」の素材として、想定を大きく上回る査定額をつけることができたのです。...
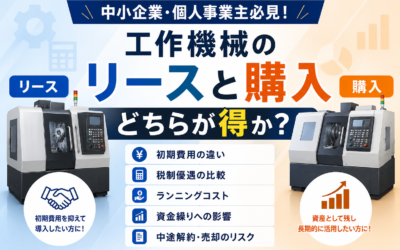
工作機械はリースと購入どちらが得か?中小企業向けに徹底比較
工作機械を導入する際、「リースにするか、購入するか」という問題は多くの中小企業の経営者や設備担当者が頭を悩ませるテーマです。初期費用を抑えたいならリース、長期的なコストを下げたいなら購入、という大まかな理解はあっても、実際のところどちらが自社にとって得なのか、数字と実態を踏まえて判断できている方は少ないのではないでしょうか。...
設備投資減税(中小企業経営強化税制)をわかりやすく解説
工作機械を新たに購入する際、「何か税制上の優遇が使えないか」と考える経営者は多いはずです。そのときに真っ先に検討すべき制度が中小企業経営強化税制です。条件を満たせば、購入した機械の取得価額を全額即時償却するか、取得価額の10%を法人税から直接控除することができます。数百万円の設備投資でも、税負担を大幅に減らせる可能性があります。 この記事では、中小企業経営強化税制の仕組みから対象設備の要件、申請の流れ、工作機械への活用方法まで、製造業の経営者・設備担当者向けにわかりやすく解説します。...