「売るかどうかはまだ決めていないんですが、時価を教えてもらえますか」——そういったお問い合わせをいただくことがあります。
税理士から「減価償却の方法を検討する材料として、一度時価を確認しておいてください」と言われて連絡をくださる経営者様は、実は少なくありません。売却する前提ではなく、あくまで判断材料として現状の資産価値を知りたい、というご相談です。
時価の把握は、売却を決めた人だけのものではありません。償却方法や設備投資の判断において、数字の裏付けとして活用されるケースが増えています。
機械を購入したとき、減価償却の方法として「定率法」と「定額法」のどちらを選ぶかで、毎年の帳簿上の利益も、納める税金の額も変わってきます。「税理士に任せきりで、自社がどちらの方法を選んでいるかすら把握していない」という中小製造業の経営者も少なくありません。減価償却方法は一度選ぶと簡単には変更できないため、仕組みを理解したうえで選ぶことが重要です。
本記事では、定額法・定率法それぞれの仕組みと、工作機械の減価償却においてどちらが有利になりやすいか、判断のポイントを解説します。
減価償却とは何か(おさらい)
減価償却とは、機械や設備などの高額な資産を購入した際、その取得費用を一度に経費計上せず、資産の「耐用年数」に応じて複数年に分けて経費化していく会計処理です。工作機械は購入金額が数百万円〜数千万円に及ぶことも多く、一括で経費にしてしまうと、購入した年だけ利益が極端に圧縮され、翌年以降は反動で利益が跳ね上がるといった不自然な決算になってしまいます。減価償却によって費用を分散させることで、実態に近い形で毎年の損益を表すことができます。
工作機械の法定耐用年数は、金属加工機械であれば多くの場合12年(国税庁の耐用年数表に基づく)とされていますが、機種や用途によって異なるため、購入時に税理士に確認しておくことが大切です。
定額法とは
定額法は、取得価額を耐用年数で均等に割り、毎年同じ金額を償却費として計上する方法です。例えば、取得価額1,200万円、耐用年数12年の機械であれば、毎年100万円ずつ(定額法の償却率1/12)を償却していきます。
計算がシンプルで、毎年の償却費が一定であるため、長期的な利益計画を立てやすいというメリットがあります。毎年の数字が読みやすく、金融機関への決算説明もしやすい方法です。
定率法とは
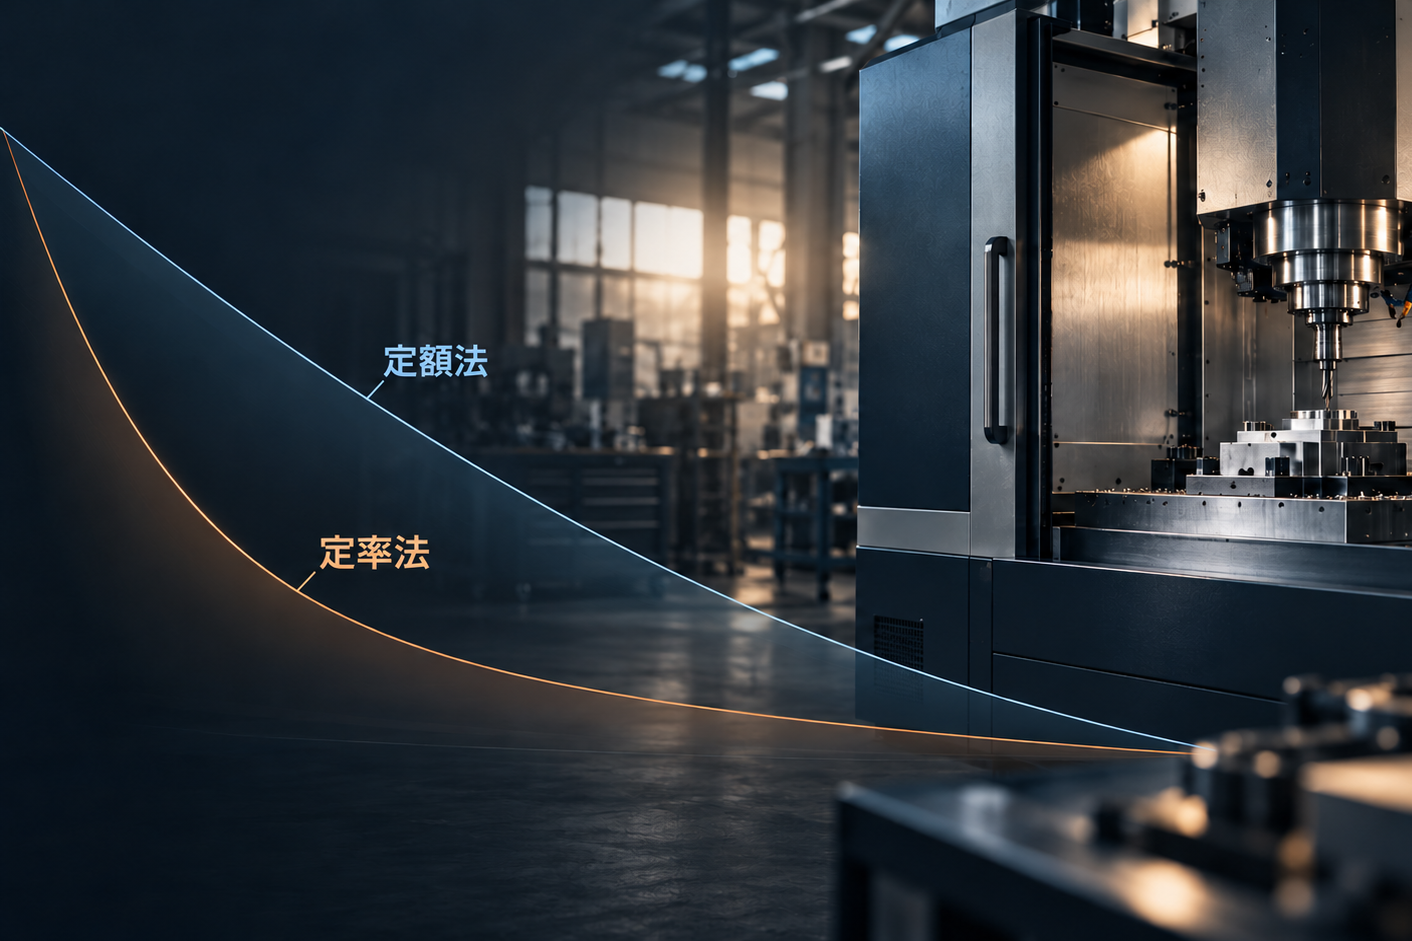
定率法は、「未償却残高(まだ償却していない金額)」に一定の償却率を掛けて、毎年の償却費を計算する方法です。購入した初年度の償却費が最も大きく、年を追うごとに償却費が減っていく「逓減型」の計算方法になります。
耐用年数12年の機械の場合、定率法の償却率は0.167(国税庁の償却率表による)です。取得価額1,200万円であれば、初年度の償却費は約200万円となり、定額法の100万円と比べてほぼ倍の金額を初年度に経費化できます。
そのため、設備投資をした年に大きく利益を圧縮したい場合、定率法の方が節税効果を早く得られる傾向があります。
定額法と定率法、数字で比較する
取得価額1,200万円、耐用年数12年の機械を例に、両者の償却費の推移を比較してみます(概算値)。
- 定額法:毎年100万円を12年間均等に償却
- 定率法:1年目約200万円、2年目約167万円、3年目約139万円…と年を追うごとに減少し、最終的には定額法に切り替えて均等償却する仕組みになっている
より具体的に、定率法(償却率0.167)での各年の償却費イメージは次のようになります(概算・円未満四捨五入)。
- 1年目:約200万円(累計200万円)
- 2年目:約167万円(累計367万円)
- 3年目:約139万円(累計506万円)
- 4年目:約116万円(累計622万円)
- 5年目:約97万円(累計719万円)
- 6年目以降:年々減少しながら償却を続け、ある年度からは均等償却(改定償却率による)に切り替わり、12年目までに取得価額の全額を償却し終える
定額法であれば毎年きっちり100万円ずつなので、「1〜5年目の累計」で比較すると、定額法500万円に対し定率法は約719万円と、200万円以上多く償却が進んでいることが分かります。設備投資をした直後の数年間でどれだけ経費化を前倒しできるかが、両者の最大の違いです。
12年間トータルの償却総額は、定額法・定率法のどちらを選んでも取得価額(1,200万円)と同額になります。つまり「得をする・損をする」という話ではなく、償却費を計上するタイミングが前倒しになるか、均等になるかという違いです。定率法は早い段階で多く経費化できる分、早く税負担を軽減できますが、後半になるほど償却費が少なくなり、相対的に利益が出やすくなります。
定率法の「改定償却率」とは
定率法は「未償却残高×償却率」で計算するため、理論上は残高がゼロに近づくだけで、いつまでも償却が終わりません。そこで税制上、ある年度からは「改定取得価額×改定償却率」という均等償却に切り替える仕組みが組み込まれています。耐用年数12年の場合、おおむね10年目前後からこの均等償却に切り替わり、残りの期間で均等に償却しきる形になります。定率法は「最初は大きく、後半は定額法のように均す」という二段構えの計算方法だと理解しておくとイメージしやすいでしょう。
税負担への影響を試算する
償却費の計上タイミングが変わることで、実際の税負担にどれくらいの差が出るのかを試算してみます。法人税等の実効税率を仮に30%とした場合、取得価額1,200万円の機械で、定率法は定額法に比べて初年度に約100万円多く償却費を計上できます(定率法約200万円 対 定額法100万円)。
この差額100万円に実効税率30%を掛けると、初年度だけで約30万円の税負担を前倒しで軽減できる計算になります。もちろん、トータルの納税額が減るわけではなく、あくまで「今年の税金を減らして、将来の税金が相対的に増える」という時間差の効果です。しかし、資金繰りの観点では、設備投資で現金が大きく出ていくタイミングに合わせて税負担も軽くできる定率法には、キャッシュフロー面でのメリットがあります。
どちらを選ぶべきか——ケース別の判断基準
自社の状況に応じて、適した方法は変わります。
設備投資後すぐに利益を圧縮したい場合
大型の設備投資をした年に、その年の利益が大きく出ている(黒字幅が大きい)見込みであれば、定率法を選ぶことで初年度の償却費を大きく計上し、法人税の負担を早いタイミングで軽減できます。設備投資と同時に節税効果を得たい場合に向いています。
利益を安定させたい場合
毎年の利益を一定に保ちたい、決算の数字を安定させたいという場合は、定額法が適しています。償却費が毎年同額なので、他の変動要因を除けば利益の見通しが立てやすく、経営計画も作りやすくなります。
融資審査・金融機関対応を考慮する場合
定率法は初年度の償却費が大きいぶん、その年の利益(特に営業利益・経常利益)が小さく見えてしまいます。設備投資の直後に融資を申し込む予定がある場合、決算書上の利益が小さいと審査に影響することがあります。金融機関からの評価を重視する局面では、定額法で利益を安定的に見せる方が有利に働くこともあります。
複数台を同時に導入する場合
複数台の機械を同時に導入する場合、すべてを同じ償却方法で揃える法的な義務はありません。機種や用途によって定額法・定率法を使い分けることも制度上は可能です。ただし、資産ごとに異なる方法を混在させると、台帳管理や決算時の計算が煩雑になりやすいため、よほどの理由がない限りは、資産の種類(機械装置など)ごとに方法を統一しておく方が実務上はシンプルです。
減価償却方法の「選定」と「変更」の注意点
選定届出書の提出期限
法人の場合、機械装置などの減価償却方法は原則として定率法が法定の方法ですが、定額法を選びたい場合は「減価償却資産の償却方法の届出書」を税務署に提出する必要があります。提出期限は、新たに取得した資産については確定申告書の提出期限までとされています。届出を忘れると、自動的に法定の方法(多くの場合定率法)が適用されるため注意が必要です。
一度選んだ方法は簡単に変更できない
減価償却方法は、一度選定すると、その後に取得する同じ区分の資産にも継続して適用されるのが原則です。「今年は定率法、来年は定額法」のように都度変更することはできず、変更するには税務署への届出と相応の理由が必要になります。目先の節税効果だけでなく、数年単位の経営計画を踏まえて選ぶことが大切です。
工作機械ならではの注意点
工作機械は、他の設備と比べて次のような特有の事情があります。
- 耐用年数より長く使い続けるケースが多い:会計上の耐用年数(多くは12年前後)を過ぎても、実際には20年・30年と現役で稼働し続ける機械は珍しくありません。会計上は償却が終わっていても、実際の資産価値(時価)は残っているケースが多く、帳簿価額と時価のズレが生じやすい点に注意が必要です
- 途中で売却・入替する可能性がある:償却期間の途中で機械を売却・買い替える場合、売却時点の帳簿価額と売却額の差が「売却損益」として計上されます。定率法で早めに償却を進めていた機械は、売却時の帳簿価額が低くなっているため、売却益が出やすくなる傾向があります
- 除却損・特別償却との兼ね合い:生産性向上設備投資促進税制などの優遇制度を利用する場合、通常の減価償却に加えて特別償却が適用できることもあります。定率法・定額法の選択とあわせて、使える制度がないか確認しておくと節税効果を最大化できます
少額減価償却資産の特例も確認しておく
中小企業者等に該当する場合、取得価額30万円未満の資産については、年間合計300万円を上限に全額を取得年度に即時償却できる特例があります。工作機械本体がこの範囲に収まることは少ないですが、測定器・治具・工具など周辺機器を同時に購入する際には、本体とは別に活用できないか確認しておくと、余計な償却計算の手間を省きつつ節税にもつながります。
選択で失敗しがちなポイント
減価償却方法の選択でよくある失敗パターンを紹介します。
- 届出を忘れて法定方法が自動適用される:定額法を希望していたのに届出を失念し、法人の法定方法である定率法がそのまま適用されてしまうケースです。想定していたより初年度の償却費が大きくなり、資金計画と決算の見通しがズレてしまいます
- 目先の節税だけで判断してしまう:「初年度に多く償却できるから」という理由だけで定率法を選び、翌年以降に償却費が急に減って利益が想定より多く出てしまい、納税資金の準備が追いつかなくなるケースもあります
- 複数の資産区分を混同する:機械装置と工具・器具備品など、資産の種類によって法定の償却方法や耐用年数が異なります。すべてを一律に管理していると、本来選べたはずの方法を見落とすこともあります
いずれも、購入前に顧問税理士とシミュレーションをしておけば防げるミスです。特に高額な工作機械を導入する際は、見積もりの段階で償却方法のシミュレーションまで依頼しておくことをおすすめします。
よくある質問
Q. 個人事業主の場合も選べますか?
個人事業主の場合、建物を除く多くの資産で法定の償却方法は定額法です。定率法を選びたい場合は、法人と同様に税務署への届出が必要です。法人とは法定方法が逆になっている点に注意してください。
Q. 中古機械を購入した場合の耐用年数はどうなりますか?
中古資産を取得した場合は、新品の法定耐用年数ではなく「見積耐用年数」または簡便法による耐用年数を使うことができます。残存耐用年数が短くなる分、年間の償却費が大きくなり、定額法であっても早期に多くを経費化できる場合があります。中古機械を購入する際は、この耐用年数の計算方法もあわせて税理士に確認しておくとよいでしょう。
Q. 償却方法を間違えて申告してしまった場合はどうなりますか?
届出をしていないのに定額法で申告してしまった、といったケースでは、法定の償却方法(多くの場合定率法)に基づいて計算し直し、修正申告が必要になることがあります。過去の申告内容に不安がある場合は、早めに顧問税理士に確認し、必要であれば自主的に修正申告を行うことをおすすめします。
Q. リース契約で取得した機械にも減価償却は関係ありますか?
ファイナンスリース(所有権移転外リースを含む)で取得した機械は、リース資産として減価償却の対象になりますが、償却方法はリース期間定額法という別の計算方法が用いられるのが一般的です。定率法・定額法の選択とは異なるルールになるため、リースで導入している機械がある場合は区別して管理しておく必要があります。
【査定現場の傾向】「売るかどうか未定だが時価を知りたい」という相談
冒頭でご紹介した傾向について、もう少し詳しくお伝えします。
税理士から「減価償却方法を検討する材料として、機械の時価を確認してください」と言われて当社にお問い合わせくださる経営者様は、実際に少なくありません。定率法・定額法どちらを選ぶべきか、あるいは設備投資のタイミングをどうするか、といった判断において、帳簿上の数字だけでなく「実際に売ったらいくらになるか」という時価の情報が、税理士との話し合いの材料として使われているようです。
このようなご相談では、無理に売却をおすすめすることはありません。査定額をお伝えし、その後の判断は経営者様と税理士の間で進めていただく、というケースがほとんどです。
時価の確認は「売る前提」でなくても気軽にご利用いただけます。減価償却方法の検討材料として、一度現状を把握しておくことには十分な価値があります。
まとめ
定額法と定率法は、どちらが絶対的に得ということはなく、償却費を計上するタイミングが異なるだけで、トータルの償却額は同じです。自社の利益状況や今後の経営計画、金融機関対応の必要性などを踏まえて選ぶことが重要です。「なんとなく税理士に任せている」という場合も、一度自社がどちらの方法を採用しているかを確認し、現在の経営方針に合っているかを見直してみる価値はあります。
- 定額法:毎年同額を償却。利益を安定させたい、決算を読みやすくしたい場合に向く
- 定率法:初年度に多く償却。設備投資直後に節税効果を早く得たい場合に向く
- 総償却額は同じ:どちらを選んでも耐用年数全体でのトータルの経費化額は変わらない
- 届出・変更のルールに注意:定額法を選ぶ場合は届出が必要。一度選んだ方法は簡単に変更できない
- 工作機械特有の事情:耐用年数を超えて使い続けるケースが多く、帳簿価額と時価のズレに注意
減価償却方法の選択に正解はなく、自社の状況に合わせた判断が必要です。迷った場合は顧問税理士に相談しながら決めることをおすすめします。また、機械の帳簿価額と実際の時価にズレが生じていないか気になる場合は、当社の無料査定で現在の時価を確認することもできます。お気軽にご相談ください。
関連記事:
 工場の機械を「贈与」する——親族・従業員へ設備を引き継ぐ際の税務
 機械の「リース残」問題——途中解約・中途売却時の費用と処理
 工作機械はリースと購入どちらが得か?中小企業向けに徹底比較
 使っていない機械は固定資産税の無駄?遊休設備が会社の利益を圧迫する理由
 機械の「除却損」で節税——廃棄前に知っておきたい会計処理のタイミング
 工作機械の除却損の計上タイミングと仕訳例【ケース別解説】
 設備投資減税(中小企業経営強化税制)をわかりやすく解説
 中古機械を買うときどの補助金が使えるのか?
 機械の「名義変更」の落とし穴——個人→法人への所有権移転で起きること
 工作機械の固定資産税申告(償却資産申告)の基本と注意点
 機械の時価評価が融資審査に影響する——担保価値と帳簿価額の乖離
 工場の設備棚卸しと固定資産台帳の整理方法